La Cour des comptes propose de lever 1,83 milliard d’euros supplémentaires via deux nouveaux impôts ciblant les plus hauts patrimoines : une taxation progressive de la fortune personnelle (1,4 milliard) et l’extension de la taxe sur les holdings (1 milliard), associées à une réduction du Pacte Dutreil (1,3 milliard). Cette stratégie vise à financer le budget 2027 en corrigeant les inégalités patrimoniales, alors que 50% du patrimoine national appartient à 10% des ménages.
Réduction du déficit : la Cour des comptes veut taxer les holdings et la fortune personnel
By
Last modified on 22 septembre 2026 11h45
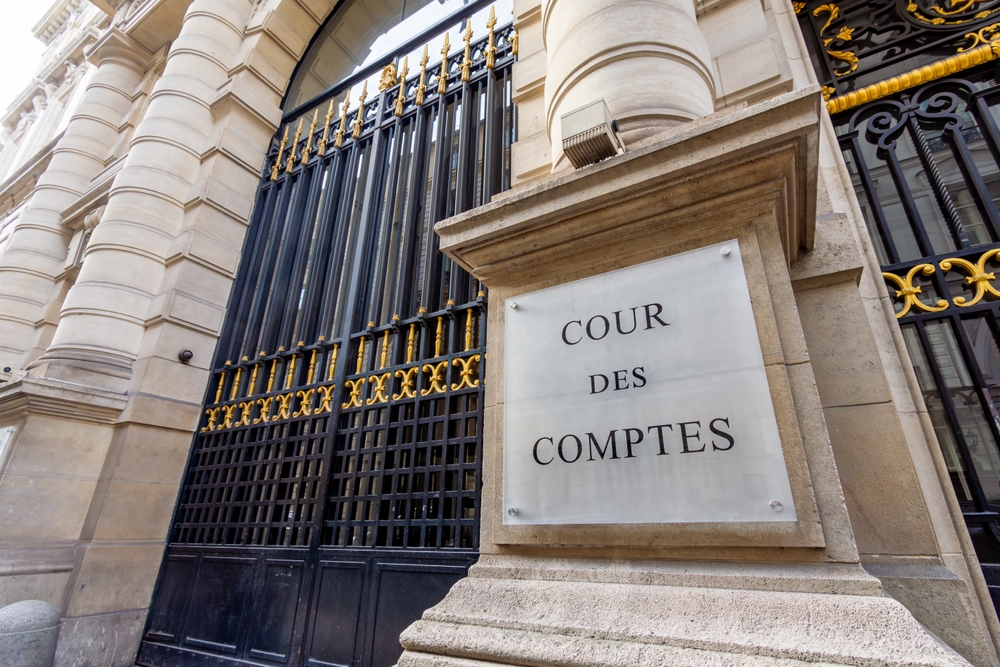
1,83 milliard d'euros La Cour des comptes propose de lever 1,83 milliard d'euros supplémentaires via deux nouveaux impôts ciblant les plus hauts patrimoines
Pour générer 1,83 milliard d'euros supplémentaires, la Cour des comptes cible les plus grands patrimoines français avec deux nouveaux impôts sur les holdings et la fortune personnelle, ainsi qu'une réduction du Pacte Dutreil. Dans une note publiée le 21 septembre 2026, l'institution dirigée par Amélie de Montchalin détaille ces mécanismes de taxation progressive pour corriger un système devenu dégressif pour les plus fortunés. Le budget 2027 sera soumis au Parlement dans dix jours.
De nouvelles taxes pour les patrimoines les plus élevés
La Cour des comptes propose deux principaux leviers fiscaux pour accroître les recettes publiques tout en préservant la classe moyenne. En s'appuyant sur le constat que 50% des 17 000 milliards d'euros de patrimoine des ménages sont détenus par 10% de la population, Carine Camby, présidente de la première chambre, souligne que l'imposition actuelle est dégressive pour les plus grandes fortunes en raison de nombreuses dérogations.
Une taxe progressive sur la fortune personnelle : 1,4 milliard d'euros de recettes
Le premier dispositif envisagé est un impôt différentiel sur la fortune personnelle, qui exclut les actifs professionnels et se distingue de l'ancien impôt sur la fortune (ISF) aboli en 2018. Cette taxation « modérée mais progressive » générerait 1,4 milliard d'euros par an, ne touchant que les patrimoines personnels les plus élevés. La Cour insiste sur la modération des taux pour éviter les effets d'évitement fiscal.
Extension de la taxe sur les holdings : 1 milliard d'euros de plus
L'extension de la taxation des holdings patrimoniaux pourrait rapporter 1 milliard d'euros. Ces structures permettent d'optimiser la fiscalité en abritant le patrimoine personnel dans des sociétés. La Cour propose d'élargir cette taxe pour mieux capter les montages complexes. En 2025, la fiscalité patrimoniale a généré 117 milliards d'euros, dont 60% pour la détention et 40% pour les revenus. L'extension des holdings augmenterait cette collecte sans modifier l'architecture fiscale globale.
Réduction du Pacte Dutreil : un coût de 1,3 milliard pour l'État
Outre ces nouveaux impôts, la Cour des comptes critique le Pacte Dutreil, qui exonère fiscalement les transmissions d'entreprises familiales. Réduire cet avantage fiscal pourrait rapporter 1,3 milliard d'euros aux finances publiques. Dans un contexte budgétaire tendu, chaque milliard est crucial pour réduire le déficit.
Fonctionnement actuel et avantages du Pacte Dutreil
Le Pacte Dutreil accorde une exonération de 75% pour les transmissions intrafamiliales d'entreprises, sous condition de conservation. Destiné à préserver les entreprises familiales, ce dispositif permet aux héritiers de reprendre l'activité avec une charge fiscale réduite. Les 25% restants sont taxés selon les droits de succession. Les héritiers doivent conserver les titres et poursuivre l'exploitation pour bénéficier de l'exonération, protégeant ainsi le tissu économique des PME françaises.
Raisons de la demande de réduction par la Cour des comptes
Jugeant l'exonération trop généreuse, la Cour propose de réduire le taux de 75%, libérant ainsi 1,3 milliard d'euros annuels, soit plus de 1% de la fiscalité patrimoniale de 2025. Elle recommande de conserver le dispositif pour les transmissions d'entreprises, mais d'en limiter l'ampleur pour les plus gros patrimoines. Des allègements pour la classe moyenne sont aussi suggérés : réduction des droits de succession de 5 points (2,1 milliards) et baisse de la fiscalité sur les transactions immobilières (1,1 milliard).
Total : 1,83 milliard d'euros de nouvelles ressources pour l'État
Les mesures proposées rapporteraient 1,83 milliard d'euros supplémentaires. Cela inclut 1,4 milliard via l'impôt sur la fortune personnelle, 1 milliard par l'extension de la taxe sur les holdings, et 1,3 milliard grâce à la réduction du Pacte Dutreil, déduction faite de 3,2 milliards d'allègements pour les classes moyennes. Seuls les patrimoines les plus élevés contribueraient au net effort fiscal. La Cour vise un déficit public ramené à 3% du PIB en 2029, dans un contexte de charge d'intérêt de la dette en forte augmentation.
Qui sera concerné par ces nouveaux impôts ?
Les 10% des ménages les plus riches, détenant 50% du patrimoine national, supporteraient l'essentiel de l'effort. Le patrimoine médian de 250 000 euros est largement inférieur aux seuils d'imposition visés. Les classes moyennes bénéficieraient d'allègements sur les successions et les transactions immobilières. La Cour met en avant cette redistribution pour assurer la viabilité sociale de la réforme.
Conséquences possibles sur les comportements économiques
La modération des taux vise à limiter l'exil fiscal. L'exclusion des actifs professionnels préserve l'investissement productif. Les holdings, souvent utilisées pour optimiser la fiscalité sans création de valeur directe, pourraient voir une réallocation d'actifs vers l'économie réelle. La réduction du Pacte Dutreil pourrait compliquer certaines transmissions, mais l'exonération partielle resterait suffisante pour protéger les PME. Les décisions budgétaires à venir détermineront l'adoption de ces mesures avant les élections présidentielles.
Le Parlement entamera l'examen du budget 2027 le 1er octobre 2026. Le Premier ministre Sébastien Lecornu plaide pour la « stabilité fiscale », laissant présager une adoption incertaine de ces propositions. La publication de la Cour des comptes, quelques mois avant les élections, nourrit le débat sur l'équité fiscale et la redistribution des richesses. Les 1,83 milliard d'euros visés apparaissent comme une contribution modeste face aux 20 milliards d'économies préconisées sur la masse salariale publique.