
Dès janvier 2027, les voitures micro-hybrides perdront leur abattement fiscal de 100 kg, alourdissant significativement le malus au poids pour des milliers d’automobilistes. Cette réforme, qui s’accompagne d’un abaissement du seuil de déclenchement à 1 500 kg, vise à accélérer la transition vers l’électrique tout en répondant à des impératifs budgétaires.
Malus au poids 2027 : quand la fiscalité automobile pèse sur le portefeuille des Français
By
Published on 4 octobre 2026 16h07
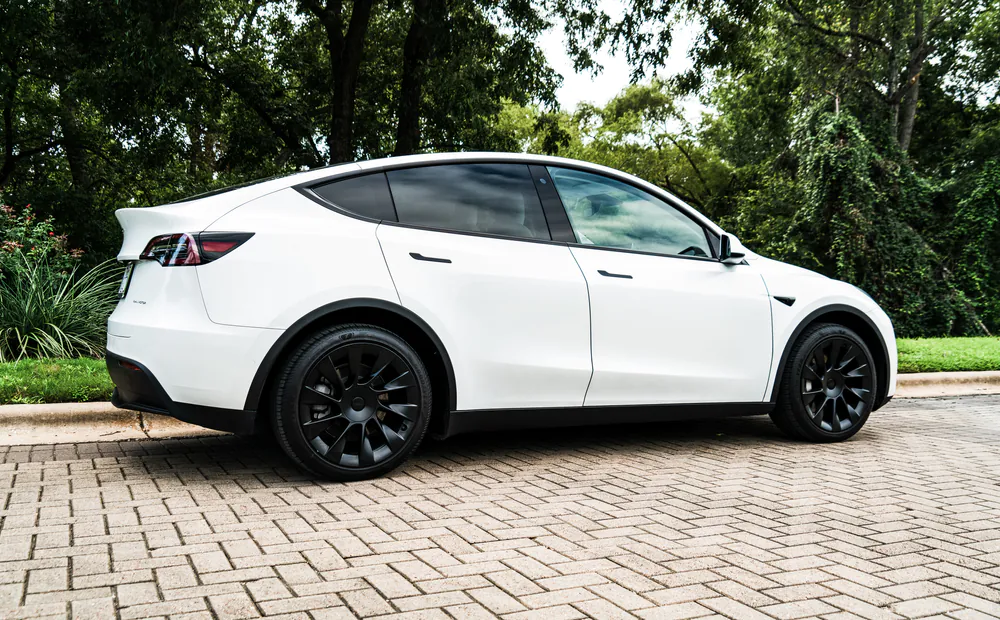
1 500 kgLe seuil de déclenchement du malus au poids s'établira simultanément à 1 500 kg en 2027
Une réforme fiscale qui cible les micro-hybrides
Le paysage automobile français s'apprête à connaître un nouveau bouleversement fiscal. Dès le 1er janvier 2027, les propriétaires de voitures micro-hybrides verront leur facture s'alourdir significativement avec la suppression de l'abattement de 100 kg dont bénéficiaient jusqu'alors ces véhicules dans le calcul du malus au poids. Cette mesure, inscrite dans le projet de loi de finances 2025, marque une étape supplémentaire dans le durcissement progressif de la fiscalité automobile française.
Concrètement, seules les micro-hybrides équipées d'un moteur électrique développant moins de 30 kW, soit environ 40 chevaux, perdront cet avantage fiscal. Cette distinction technique revêt une importance capitale pour les automobilistes : elle établit une frontière nette entre les véhicules considérés comme véritablement hybrides et ceux dont l'électrification demeure symbolique. Selon les données du gouvernement, le seuil de déclenchement du malus au poids s'établira simultanément à 1 500 kg en 2027, contre 1 600 kg actuellement et 1 800 kg lors de l'instauration du dispositif en 2022.
Cette évolution s'inscrit dans un contexte où les ventes de véhicules électriques connaissent une progression spectaculaire. Comme le souligne Sébastien Bonnet, responsable territorial de l'ANFA (Association nationale pour la formation automobile), dans une récente interview accordée à France 3 Régions : "Depuis janvier, pour l'Auvergne-Rhône-Alpes, on est à + 85 % de ventes de véhicules électriques purs." Ces chiffres témoignent de l'efficacité des politiques incitatives, mais également de l'anticipation par les consommateurs des durcissements réglementaires à venir.
Un impact économique différencié selon les technologies
L'architecture fiscale qui se dessine pour 2027 crée une hiérarchie claire entre les différentes motorisations. Tandis que les micro-hybrides perdent leur abattement, les hybrides non rechargeables équipées d'un moteur électrique d'au moins 30 kW conservent un allègement de 100 kg. Mieux encore, les hybrides rechargeables capables de parcourir plus de 50 kilomètres en mode 100% électrique bénéficient d'un abattement de 200 kg, plafonné toutefois à 15% de la masse en ordre de marche du véhicule.
Les véhicules électriques, bien qu'intégrés au dispositif de malus au poids depuis le 1er juillet 2026, conservent un traitement préférentiel substantiel avec un abattement de 600 kg maintenu jusqu'en 2028. Cette différenciation reflète la volonté gouvernementale d'orienter massivement le marché vers l'électrification complète, conformément aux objectifs européens d'interdiction des ventes de voitures thermiques neuves en 2035.
Le malus au poids ne constitue d'ailleurs qu'un volet de la pression fiscale croissante sur les véhicules thermiques. Parallèlement, le seuil de déclenchement du malus CO2 s'abaissera de 108 g/km à 103 g/km au 1er janvier 2027, tandis que le plafond maximal grimpera de 80 000 à 90 000 euros. Cette double contrainte – poids et émissions – resserre mécaniquement l'étau sur les SUV et berlines de gabarit imposant, segments particulièrement prisés par les constructeurs pour leurs marges élevées.
Sébastien Bonnet explicite cette dynamique : "Il y a aussi des malus, des primes à la conversion qui ont été supprimées, des malus au poids sur les véhicules neufs thermiques ou hybrides." L'expert de l'ANFA pointe également l'écart de coût désormais significatif entre motorisations : "On n'est pas du tout sur les mêmes montants, on est à minima du simple au double" entre véhicules thermiques et électriques, une fois intégrés l'ensemble des paramètres fiscaux et d'usage.
Des conséquences concrètes pour les automobilistes
Pour les consommateurs envisageant l'achat d'un véhicule neuf, la réforme impose une vigilance accrue. Vérifier la puissance exacte du moteur électrique devient indispensable : un modèle affiché comme "micro-hybride" par le constructeur peut basculer dans la catégorie taxée ou exonérée selon qu'il développe 28 ou 32 kW. Cette frontière technique, invisible pour le conducteur au quotidien, peut représenter plusieurs centaines d'euros de surcoût fiscal à l'achat.
Les modèles les plus concernés appartiennent généralement aux gammes d'entrée et de milieu de gamme des constructeurs généralistes, qui ont massivement adopté la micro-hybridation légère comme solution de compromis entre coût de production et respect des normes d'émissions. Ces systèmes, souvent désignés par les appellations commerciales "mild hybrid" ou "MHEV", équipent désormais une part significative des véhicules neufs vendus en France.
L'impact budgétaire exact dépendra du barème précis du malus, dont les montants définitifs n'ont pas encore été officialisés. Néanmoins, la mécanique est connue : chaque kilogramme au-delà du seuil de 1 500 kg entraînera une taxation progressive. Un véhicule micro-hybride de 1 650 kg, qui bénéficiait jusqu'en 2026 d'un poids fiscal ramené à 1 550 kg grâce à l'abattement, se verra désormais taxé sur l'intégralité de ses 1 650 kg, soit 150 kg au-delà du seuil déclencheur.
Une stratégie gouvernementale aux objectifs multiples
Au-delà de l'incitation environnementale affichée, cette réforme répond à des impératifs budgétaires. Les recettes du malus automobile constituent une source de financement non négligeable pour l'État, dans un contexte de déficit public contraint. Le durcissement progressif des critères élargit mécaniquement l'assiette taxable, compensant partiellement la baisse des recettes liée à la transition vers l'électrique.
Cette logique fiscale s'étend d'ailleurs au-delà du seul secteur automobile. Le gouvernement prévoit simultanément une réforme du Compte personnel de formation (CPF) introduisant un malus pouvant atteindre 350 euros pour certains salariés dès 2027, visant à lutter contre les fraudes et formations jugées inutiles. Cette convergence de mesures restrictives illustre une approche globale de responsabilisation financière des usagers de dispositifs publics.
Les constructeurs automobiles, quant à eux, devront adapter leurs stratégies commerciales. La disparition de l'avantage fiscal pour les micro-hybrides pourrait accélérer leur abandon au profit de motorisations thermiques pures, moins coûteuses à produire, ou d'hybrides rechargeables, mieux dotées fiscalement. Certains analystes anticipent même une polarisation du marché entre véhicules d'entrée de gamme thermiques et modèles électriques ou hybrides rechargeables haut de gamme, au détriment des solutions intermédiaires.
Vers une électrification contrainte du parc automobile
La trajectoire dessinée par ces réformes successives ne laisse guère de doute sur l'orientation souhaitée par les pouvoirs publics. Comme le relève Capital dans une analyse récente, la suppression programmée de l'abattement pour véhicules électriques en 2028 marquera une nouvelle étape, témoignant que même les motorisations zéro émission devront à terme assumer pleinement leur poids dans la fiscalité automobile.
Cette perspective soulève néanmoins des questions d'équité sociale. Les véhicules électriques, malgré la baisse progressive de leurs prix, demeurent significativement plus onéreux à l'achat que leurs équivalents thermiques. Le cumul des malus risque de rendre inaccessibles les véhicules familiaux de gabarit moyen pour les ménages aux revenus modestes, contraints de se rabattre sur le marché de l'occasion ou sur des modèles compacts ne répondant pas nécessairement à leurs besoins.