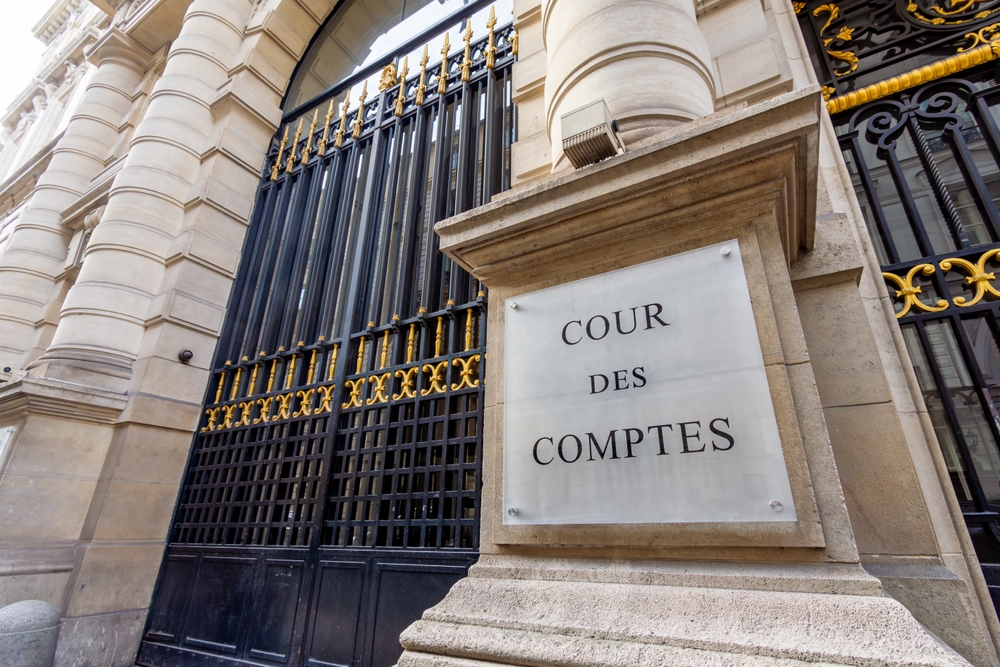
La Cour des comptes recommande de vendre certaines participations de la Caisse des dépôts pour redresser les finances publiques. Le rapport publié lundi 5 octobre 2026 préconise un recentrage stratégique du portefeuille de 31,6 milliards d’euros, afin de dégager des ressources exceptionnelles pour l’État et de recentrer les investissements sur la résilience et la cohésion territoriale.
Finances publiques : la Cour des comptes recommande de vendre des actifs de la Caisse des dépôts pour réduire la dette
By
Published on 8 octobre 2026 15h37
31,6 MILLIARDS €Au 30 juin 2025, la Caisse des dépôts (CDC) possédait un portefeuille de participations estimé à 31,6 milliards d'euros
La Cour des comptes suggère de céder certaines participations de la Caisse des dépôts
Au 30 juin 2025, la Caisse des dépôts (CDC) possédait un portefeuille de participations estimé à 31,6 milliards d'euros, hors actifs historiques ou cogérés avec l'État. La Cour des comptes, sous la présidence de Pierre Moscovici, dans un rapport publié le 5 octobre 2026, recommande de vendre certains actifs jugés non essentiels pour générer des ressources exceptionnelles et ainsi participer au redressement des finances publiques, alors que la dette publique se situe à 119 % du PIB au deuxième trimestre 2026.
La Cour insiste sur la nécessité de trier ce portefeuille afin de ne conserver que les participations alignées avec les priorités de l'État, telles que la résilience économique, la cohésion sociale et territoriale, et un impact sociétal positif. Les magistrats financiers estiment que certaines positions historiques ou opportunistes ne sont plus compatibles avec ces objectifs. Ils préconisent "une revue stratégique plus approfondie du portefeuille de la CDC" pour "recentrer et redimensionner significativement" ce portefeuille au-delà des évaluations annuelles habituelles.
Un portefeuille rentable mais partiellement obsolète
De 2015 à 2025, les filiales et participations de la Caisse des dépôts ont généré un bénéfice net cumulé de 22,3 milliards d'euros, représentant 64 % du résultat consolidé du groupe. À la fin de 2025, le bilan du fonds d'épargne de la CDC atteignait 453 milliards d'euros, pour un bénéfice net de 2,4 milliards d'euros. Ces chiffres montrent l'importance de ces actifs dans l'équilibre financier de l'institution.
Cependant, certaines participations ne sont plus en adéquation avec la stratégie actuelle. La Cour souligne des investissements éloignés de la mission initiale de la CDC, notamment en matière de financement du logement social. Le fonds d'épargne, alimenté par le Livret A et le Livret de développement durable et solidaire (LDDS), s'oriente de plus en plus vers des projets s'éloignant de sa vocation première, comme mentionné dans le rapport annuel de mai 2025. Un glissement que les magistrats financiers considèrent problématique pour la cohérence de l'action publique et la transparence envers les épargnants.
Des cessions déjà en cours, mais jugées insuffisantes
La Caisse des dépôts a déjà commencé à rationaliser ses actifs. En 2021, elle a réduit sa participation dans Egis et cédé ses parts dans Qualium Investissement et Kepler Chevreux en 2023. En 2025, elle s'est séparée de Transdev. Malgré ces efforts de recentrage, la Cour estime que ces mesures ne suffisent pas à répondre aux enjeux budgétaires actuels. Bien que "d'autres pistes soient étudiées et confidentielles", davantage d'actions sont nécessaires.
Il est recommandé de conserver "au minimum" les filiales stratégiques telles que Bpifrance, les services internes de la CDC, La Poste et la SFIL (Société de Financement Local). Pour les autres actifs, leur maintien doit être réévalué. D'après TF1 Info, l'État détient 210 milliards d'euros d'actions dans 87 entreprises réparties sur quatre grands secteurs : énergie, industrie, transports et services financiers. Trois quarts de ces actions ne sont pas cotées en bourse, ce qui complique leur évaluation et cession.
Éviter les redondances entre l'État et la Caisse des dépôts
La Cour des comptes met en garde contre les doublons entre l'État et la CDC dans certains secteurs stratégiques, notamment la défense, où la CDC s'est récemment renforcée via Bpifrance. Le fonds Bpifrance Défense, lancé en octobre 2025 et d'une taille cible de 450 millions d'euros, nécessite une coordination renforcée avec les intérêts stratégiques de l'État pour éviter les redondances coûteuses et inefficaces.
Le rapport mentionne également une réorganisation en cours : l'État doit céder en 2026 à la CDC la Société pour le logement intermédiaire (SLI), les Autoroutes et tunnel du Mont-Blanc (ATMB) et la Société française du tunnel routier du Fréjus (SFTRF). Cette opération, visant à "mieux répartir les rôles entre les deux grands actionnaires publics", devrait rapporter 2,5 milliards d'euros à l'État, selon Le Dauphiné Libéré.
Dégager des liquidités pour assainir les comptes publics
La recommandation de la Cour s'inscrit dans un contexte budgétaire tendu. Les finances publiques françaises souffrent d'un déficit structurel, exacerbé par la crise sanitaire, l'augmentation des dépenses sociales et les mesures de soutien économique. La vente de participations non stratégiques pourrait générer des liquidités immédiates, reversées à l'État sous forme de versements exceptionnels, rappelant les politiques de désengagement d'autres pays européens pour réduire leur endettement, comme le détaille cet article sur les mesures budgétaires récentes.
Cependant, cette approche soulève des questions politiques et économiques : faut-il sacrifier des positions industrielles pour des gains budgétaires à court terme ? Quels actifs peuvent être vendus sans affaiblir la capacité d'intervention de l'État dans l'économie ? La réponse dépendra des arbitrages du gouvernement et des parlementaires qui examinent le projet de loi de finances pour 2027. Comme le montre l'analyse de l'absentéisme dans le secteur public, l'efficacité de la dépense publique est au cœur des débats budgétaires.
Un débat essentiel sur le rôle de l'État actionnaire
La recommandation de la Cour des comptes ouvre un débat sur le périmètre de l'État actionnaire. Faut-il privilégier la rentabilité financière ou l'intérêt général ? Comment arbitrer entre ces deux logiques ? La question se pose avec d'autant plus d'acuité que certains actifs, bien que rentables, ne répondent plus aux critères de la doctrine actuelle.
Le gouvernement devra choisir entre les impératifs budgétaires et le maintien de leviers d'action économique. La gestion du portefeuille de la Caisse des dépôts sera suivie de près, alors que les finances publiques françaises nécessitent des solutions rapides pour renverser la trajectoire de la dette. Reste à savoir si les cessions ciblées suffiront à inverser cette dynamique ou si elles ne représenteront qu'un palliatif temporaire face à des défis structurels plus profonds.