
La France a dévoilé le 16 novembre une stratégie de fusion nucléaire sur dix ans, alors que les États-Unis et la Chine concentrent l’essentiel des capitaux investis dans les entreprises du secteur. Son avantage est scientifique et industriel : ITER, WEST et des laboratoires de pointe. Le défi économique consiste désormais à transformer ces compétences en une filière capable d’attirer des financements.
Fusion nucléaire : l’Europe ne capte qu’une faible part des investissements privés mondiaux

Par
Publié le 17 novembre 2026 à 8h35
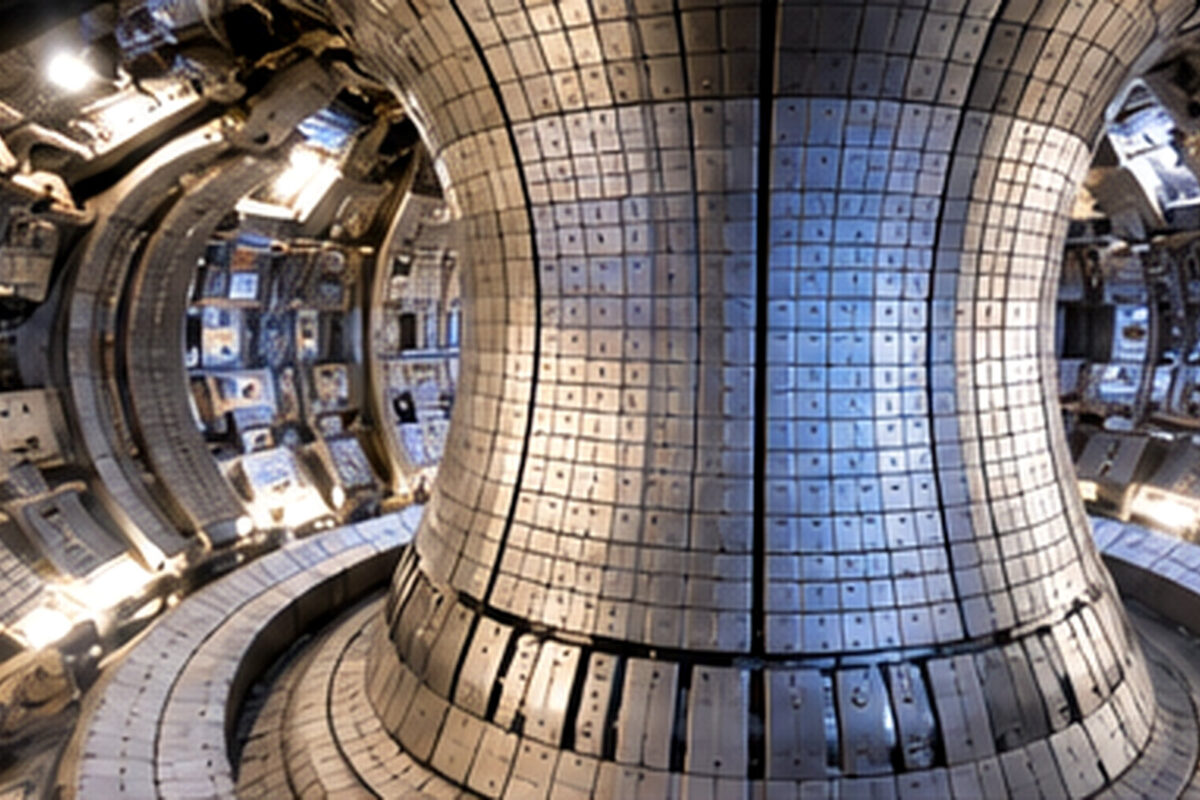
La France a dévoilé le 16 novembre une stratégie de fusion nucléaire sur dix ans, alors que les États-Unis et la Chine concentrent l'essentiel des capitaux investis dans les entreprises du secteur. Son avantage est scientifique et industriel : ITER, WEST et des laboratoires de pointe. Le défi économique consiste désormais à transformer ces compétences en une filière capable d'attirer des financements.
La France accueille ITER à Cadarache et possède des équipements consacrés aux principales voies de recherche sur la fusion nucléaire. En annonçant sa stratégie nationale le 16 novembre 2026, le gouvernement a placé au premier plan l'organisation des investissements, la formation des ingénieurs et le développement des technologies nécessaires à une centrale pilote européenne d'ici 2035.
Les financements privés de la fusion sont déjà fortement concentrés. D'après le Fusion Observatory de Fusion for Energy, publié en novembre 2025, les financements cumulés dirigés vers les entreprises de fusion atteignaient environ 13 milliards d'euros. Les acteurs américains en captaient 6,9 milliards, les chinois 4,4 milliards et les entreprises de l'Union européenne 712 millions d'euros. L'UE représentait ainsi environ 5 % du total recensé.
Un écart de capital qui pèse sur la filière européenne
Le rapport comptabilise les investissements dans les entreprises et initiatives privées du secteur ; il ne mesure pas la totalité des dépenses publiques consacrées à la recherche ni les contributions internationales à ITER. Cette différence de périmètre est importante. L'Europe investit aussi dans de grandes infrastructures, mais ses entreprises disposent de moyens plus limités pour financer leurs propres prototypes, recruter des spécialistes et industrialiser des composants.
Fusion for Energy comptait 77 entreprises dans son panorama mondial de fin 2025, dont 42 aux États-Unis et huit dans l'Union européenne. L'Allemagne concentrait 605 millions d'euros des financements attribués aux entreprises européennes. Les groupes européens de recherche peuvent donc être très actifs sans disposer du même accès aux capitaux que les sociétés américaines les mieux financées.
Pour la France, l'enjeu est de conserver une partie des retombées industrielles. Les marchés potentiels ne se résument pas à la vente future d'électricité. Aimants supraconducteurs, systèmes cryogéniques, équipements de vide, pièces capables de supporter des températures extrêmes, robotique de maintenance et contrôle des installations constituent déjà des domaines de recherche et de fabrication. Des industriels peuvent travailler sur ces briques bien avant l'apparition d'une centrale commerciale.
Le projet ITER a d'ailleurs stimulé une chaîne de fournisseurs européens. Selon le même observatoire, Fusion for Energy avait investi 6,8 milliards d'euros pour la contribution industrielle européenne à ITER. Cette dépense ne se compare pas directement aux 712 millions d'euros placés dans les sociétés privées : elle finance des équipements et des prestations, plutôt que le capital de jeunes entreprises.
Les 50 millions d'euros de SupraFusion ne sont pas un financement nouveau
La France s'est déjà dotée d'un dispositif ciblé. Le programme SupraFusion, lancé le 31 mars 2025 par le CEA et le CNRS, bénéficie de 50 millions d'euros sur sept ans dans le cadre de France 2030. Il porte sur les supraconducteurs à haute température, qui pourraient permettre de concevoir des aimants compacts et puissants pour certaines machines de fusion.
Les 50 millions d’euros consacrés à SupraFusion financent des travaux ciblés sur les matériaux ; un démonstrateur électrogène nécessiterait de nombreuses autres infrastructures et systèmes. Le gouvernement a annoncé vouloir consolider les infrastructures, sécuriser les financements et doubler les effectifs étudiants dans les formations pertinentes. Le compte rendu public d'ITER ne chiffre cependant pas une enveloppe budgétaire nouvelle affectée à l'ensemble de la stratégie présentée le 16 novembre.
Pour les entreprises françaises, l'échéance de 2035 peut servir de repère pour programmer la recherche et les capacités de production. Elle n'est pas une promesse de commandes fermes. L'industrialisation d'un réacteur exigera des investissements dans de multiples installations d'essai, puis des démonstrations de fiabilité et de rendement.
La France dispose d'un savoir-faire, pas encore d'un marché électrique
La Commission européenne, dans son évaluation d'ITER du 1er octobre 2026, estime que la recherche devra s'attaquer à plusieurs obstacles situés hors du périmètre d'ITER. Elle cite notamment le coût des équipements, les matériaux, la gestion du tritium et les technologies complémentaires. Elle prépare en parallèle une coopération associant laboratoires et industriels pour renforcer la chaîne de valeur européenne.
Aucune conséquence immédiate sur les tarifs de l'électricité des ménages ou des entreprises ne peut être déduite de la stratégie française. Les revenus potentiels de la fusion sont encore liés à des marchés d'équipements et de compétences, dont le développement dépend de décisions d'investissement futures. Pour conserver ces marchés, la France devra rapprocher ses acteurs de recherche des entreprises capables de fabriquer, de financer et de vendre les technologies dont une centrale aura besoin.