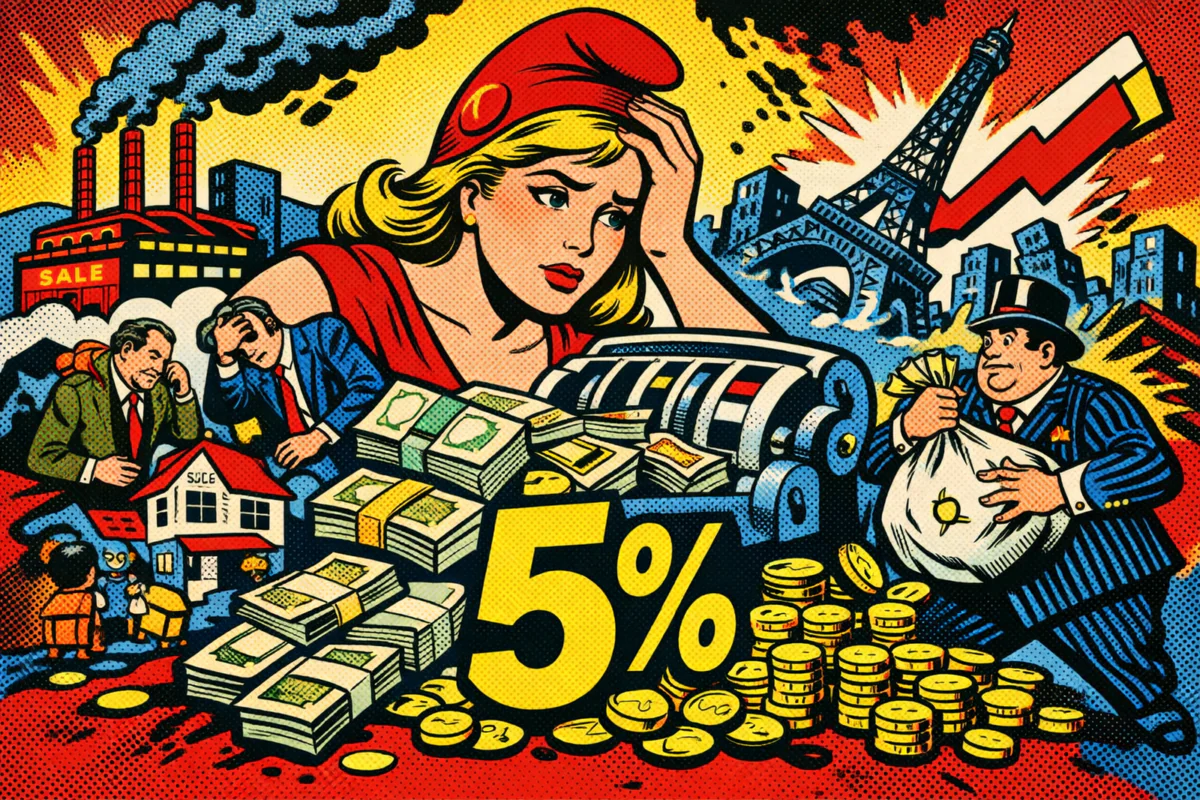
Ce mercredi 21 octobre, les taux d'emprunt français à dix ans ont franchi la barre des 5 % — une première depuis 2002. Ce n'est pas un simple signal de marché : c'est une facture. La facture de vingt ans de dépenses publiques incontrôlées, de déficits chroniques et de réformes repoussées. Et c'est vous qui allez la payer.
5 %
Le taux auquel la France emprunte à 10 ans ce 21 octobre 2026 — un niveau inédit depuis près d'un quart de siècle.
Quand les marchés disent ce que nos politiques refusent d'entendre
Il y a des matins où les chiffres parlent plus clairement que n'importe quel discours. Ce mercredi matin, le taux de l'OAT à dix ans — l'emprunt de référence de l'État français — a touché 5,005 %. La barre symbolique est franchie. Et avec elle, une réalité que nos gouvernements successifs ont passé deux décennies à nier : on ne peut pas dépenser sans compter indéfiniment sans que quelqu'un, quelque part, finisse par présenter l'addition.
Cette addition, ce sont les marchés obligataires qui la présentent aujourd'hui. Non par idéologie, non par malveillance, mais parce que prêter de l'argent à un État dont la dette dépasse 115 % du PIB, dont le déficit flirte avec les 6 %, et dont les institutions politiques sont "chahutées" — c'est le mot pudique de Moody's — comporte un risque réel. Et le risque, ça se monnaye.
Force est de constater que l'agence Moody's s'apprête très probablement à dégrader la note souveraine de la France. Une dégradation qui, mécaniquement, fera encore grimper ces taux. Le cercle vicieux est enclenché.
Une bombe à retardement pour les ménages et les entreprises
Cessons de voir ce problème comme une abstraction de salle de marchés. Chaque point de taux en plus sur les OAT, c'est une pression à la hausse sur l'ensemble du crédit français : crédits immobiliers, prêts aux PME, financements des investissements industriels. Quand l'État emprunte plus cher, tout le monde emprunte plus cher.
Pour une PME qui voulait financer une ligne de production ou embaucher, le signal est brutal. Pour un ménage qui espérait acheter son logement, c'est un coup de frein supplémentaire sur un marché immobilier déjà anémié. Le coût de la dette publique, c'est un impôt caché qui se perçoit non pas dans les bulletins de salaire, mais dans les projets abandonnés, les investissements différés, les emplois qui ne se créent pas.
Je rappelle qu'en Allemagne, malgré ses propres difficultés conjoncturelles, le Bund à dix ans reste sous les 3 %. L'écart avec la France — le fameux "spread" — atteint désormais des niveaux qui auraient fait hurler tout gouvernement français il y a dix ans. Nous nous sommes anesthésiés à notre propre déclin.
Redresser les comptes ou disparaître de la carte économique européenne
Charles de Courson, ce parlementaire rare qui dit tout haut ce que beaucoup pensent tout bas, préconise quatre mesures d'économie concrètes pour redresser le budget. Je ne sais pas si ce sont les bonnes quatre — mais au moins, il pose la question dans les bons termes : il faut couper dans les dépenses, pas inventer de nouvelles taxes.
Car l'erreur serait de répondre à cette crise par davantage de prélèvements. La France prélève déjà 46 % de son PIB en impôts et charges. Ce n'est pas un problème de recettes insuffisantes. C'est un problème de dépenses excessives, de structures inefficaces, d'un État qui fait trop, mal, et trop cher.
À 5 % de taux, la France ne peut plus se permettre le luxe de l'immobilisme. La question n'est plus de savoir si la réforme est politiquement douloureuse. Elle est de savoir si nous préférons la douleur choisie de la réforme, ou la douleur subie du naufrage.
Le choix nous appartient encore. Pour combien de temps ?