
Un impôt exceptionnel de 5 % sur les patrimoines milliardaires devait rapporter plusieurs dizaines de milliards de dollars à la Californie. Les électeurs l’ont rejeté. Entre recettes fiscales incertaines, valorisation des entreprises et risques de départ des grandes fortunes, le projet a divisé jusqu’aux économistes.
Taxe des milliardaires : la Californie renonce à des dizaines de milliards de recettes potentielles
Par
Publié le 10 novembre 2026 à 6h34
Un impôt exceptionnel de 5 % sur les patrimoines milliardaires devait rapporter plusieurs dizaines de milliards de dollars à la Californie. Les électeurs l’ont rejeté. Entre recettes fiscales incertaines, valorisation des entreprises et risques de départ des grandes fortunes, le projet a divisé jusqu’aux économistes.
La Californie ne prélèvera pas l’impôt exceptionnel prévu par la Proposition 40. Selon les résultats du scrutin, environ 53 % des votants ont rejeté la mesure, dont la défaite a été confirmée le 9 novembre 2026.
Le projet concernait les milliardaires domiciliés dans l’État au 1er janvier 2026. Il prévoyait un prélèvement unique de 5 % sur leur patrimoine net taxable, et non une taxe annuelle sur leurs revenus. La déclaration et le paiement auraient commencé en 2027, avec une possibilité d’étalement sur cinq ans moyennant un coût supplémentaire.
Les biens immobiliers ainsi que la plupart des comptes de retraite étaient exclus. En revanche, les actions, les participations dans des entreprises et d’autres actifs financiers entraient dans le calcul.
Cent milliards annoncés, mais des recettes difficiles à prévoir
Les promoteurs de la taxe, menés par le syndicat de travailleurs de la santé SEIU-UHW, espéraient récupérer environ 100 milliards de dollars sur plusieurs années. Le Legislative Analyst’s Office, organisme public indépendant chargé d’analyser les propositions soumises au vote, avançait une estimation plus prudente : plusieurs dizaines de milliards de dollars de recettes temporaires.
La difficulté tient notamment à la composition des patrimoines concernés. Une fortune de plusieurs milliards peut reposer principalement sur des actions ou des participations dans une société non cotée, plutôt que sur des liquidités immédiatement disponibles.
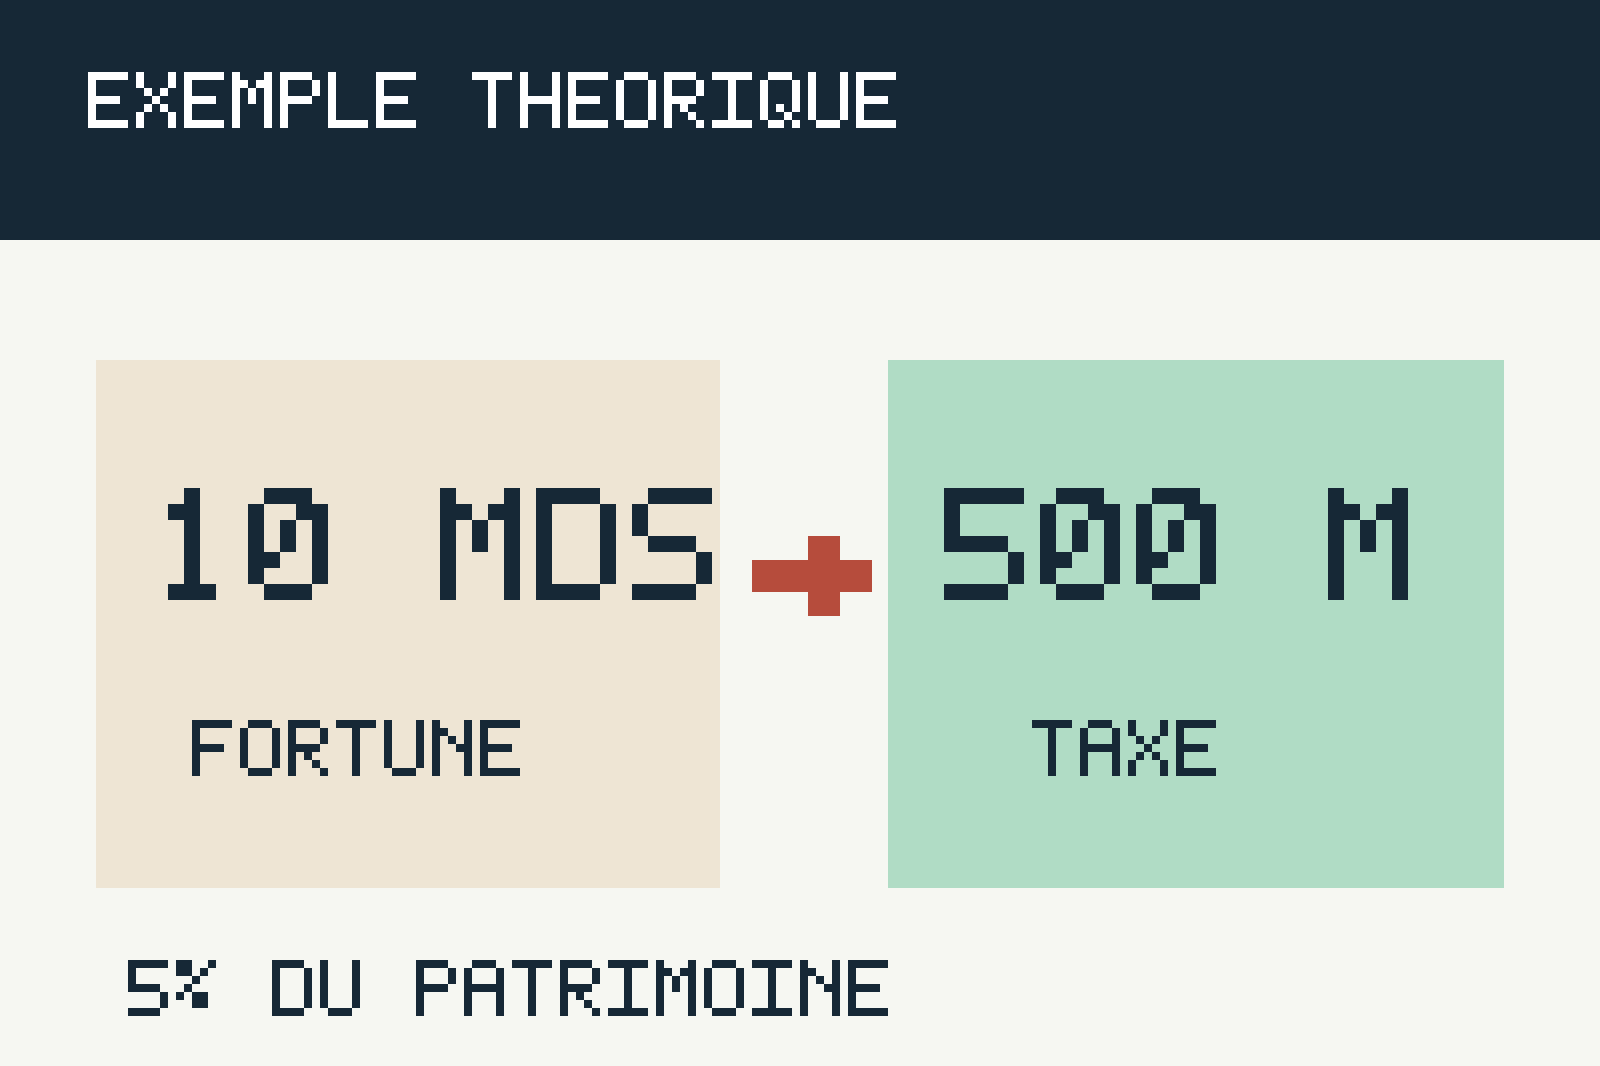
Pour un patrimoine net entièrement taxable de 10 milliards de dollars, le taux envisagé aurait représenté 500 millions de dollars à payer. Une telle contribution aurait pu nécessiter des cessions d’actifs, une mobilisation de liquidités ou un financement spécifique.
Le cours des actions aurait également joué un rôle déterminant. Une forte fluctuation boursière peut faire varier considérablement la valeur des patrimoines concernés et donc les recettes fiscales attendues.
Le risque fiscal d’un départ des grandes fortunes
Les opposants ont défendu un autre argument : un prélèvement exceptionnel pourrait pousser les détenteurs de grandes fortunes à déplacer leur résidence hors de Californie et réduire à terme les rentrées fiscales de l’État.
Dans son analyse officielle, le Legislative Analyst’s Office estimait qu’une telle réaction pourrait faire diminuer les recettes annuelles de l’impôt sur le revenu de moins d’un milliard de dollars. Le coût administratif de la taxe aurait également pu atteindre plusieurs dizaines de millions de dollars par an pendant plusieurs années.
Ces projections restaient incertaines. Elles ne permettaient ni d’assurer que les milliardaires quitteraient massivement la Californie, ni de garantir le montant des recettes supplémentaires.
Le débat portait aussi sur la durée du financement. Les sommes prélevées auraient apporté une ressource exceptionnelle à l’État, mais sans créer une nouvelle rentrée annuelle pérenne.
Le rejet du 3 novembre maintient donc le système fiscal existant. La Californie conserve son impôt sur le revenu, y compris ses taux majorés pour les plus hauts revenus, mais renonce à cette taxation ponctuelle du capital. La Proposition 42, encore en tête du dépouillement au 9 novembre, pourrait également interdire à l’avenir la création de nouveaux impôts sur la détention de nombreux actifs financiers.