
Un arrêté publié le 8 novembre étend explicitement la liste des biens soumis à la taxe des industries du bois aux lamibois, bois lamellés-collés et bois lamellés-croisés. Les nouvelles désignations s’appliqueront le 1er janvier 2027.
Construction bois : trois matériaux ajoutés à l’assiette d’une taxe dès 2027

Par
Publié le 11 novembre 2026 à 4h13
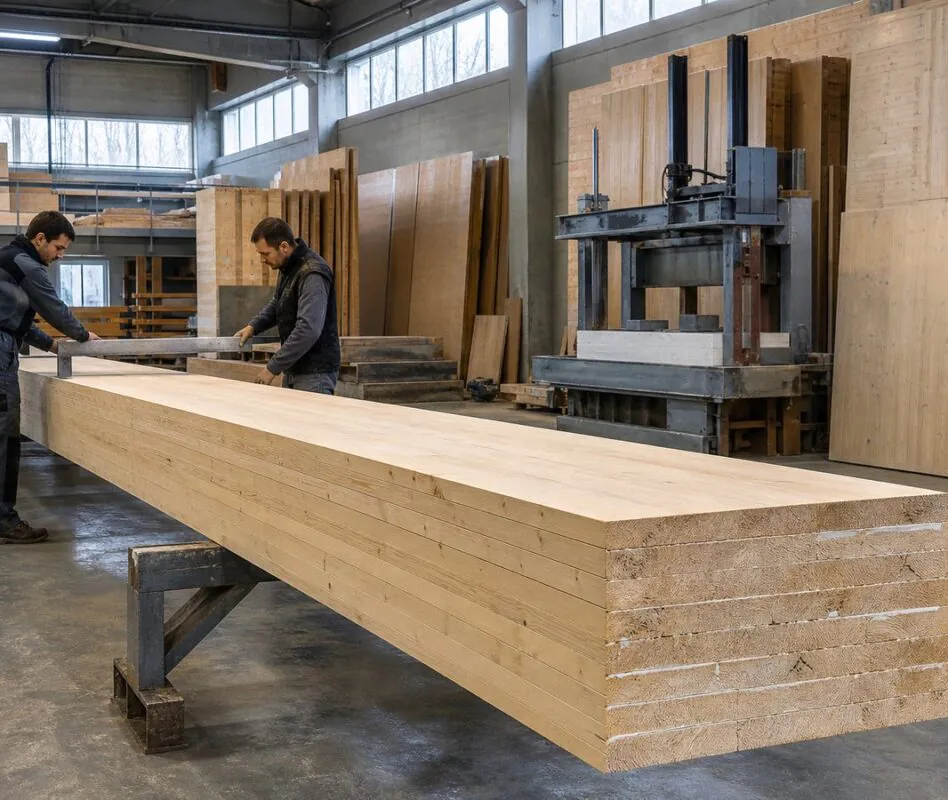
À partir du 1er janvier 2027, trois familles de matériaux de construction en bois entreront explicitement dans la liste des biens soumis à la taxe sur les industries du bois. Un arrêté du 6 novembre 2026, publié au Journal officiel du 8 novembre, ajoute les lamibois, les bois lamellés-collés et les bois lamellés-croisés au périmètre réglementaire de cette contribution.
Le texte signé par le ministre de l’Économie Roland Lescure modifie l’article A. 471-36 du code des impositions sur les biens et services. Cette évolution ne crée pas une taxe générale sur la construction en bois : elle complète une liste précise de produits déjà taxables.
Trois catégories de bois d’ingénierie expressément ajoutées
Le lamibois, aussi appelé bois de placages stratifiés, est obtenu par collage de feuilles de bois pour produire notamment des éléments structurels. Le bois lamellé-collé assemble des lamelles pour former des pièces de charpente de grande portée. Le bois lamellé-croisé, souvent désigné par le sigle CLT, superpose des couches croisées afin de fabriquer des panneaux porteurs. Leurs usages dans la construction expliquent l'intérêt pratique de préciser leur place dans la nomenclature fiscale.
L’arrêté insère ces trois désignations à la troisième ligne du tableau de l’article A. 471-36, à la suite du terme « plastifiés ». Il ne remplace ni l’ensemble du barème de la contribution ni les règles générales relatives à son fait générateur. Pour déterminer leur exposition, les entreprises doivent se référer aux articles réglementaires applicables à la taxe sur les biens des industries du bois et au classement effectif des produits qu’elles fabriquent ou mettent sur le marché.
Une mise en conformité à préparer avant janvier 2027
Pour les producteurs et opérateurs concernés, la conséquence opérationnelle est d’identifier les références relevant de ces trois catégories, puis de vérifier leur traitement fiscal à compter de la date d’entrée en vigueur. La mesure peut appeler une adaptation de la documentation produit, de la facturation ou des déclarations selon les situations propres à chaque entreprise.
Les dispositions en vigueur prévoient un taux réglementaire de 0,09 % pour la taxe concernée. Ce taux ne permet toutefois pas, à lui seul, de chiffrer un surcoût pour un fabricant, un chantier ou un consommateur : il faudrait connaître les opérations taxables, l’assiette applicable et les volumes de produits en cause.
Un texte inscrit dans le cadre interprofessionnel de la filière
Dans ses visas, l’arrêté renvoie à deux textes de 2025 et 2026 qui encadrent l’accord interprofessionnel conclu au sein de France Bois Forêt pour la période 2026-2028. La nouvelle rédaction précise ainsi le champ matériel de la contribution dans un dispositif fiscal et interprofessionnel préexistant.
La date du 1er janvier 2027 est fixée expressément par l’article 2 de l’arrêté. Jusqu’à cette échéance, les entreprises doivent distinguer la publication du texte, déjà intervenue, de son application future aux produits nouvellement désignés.