

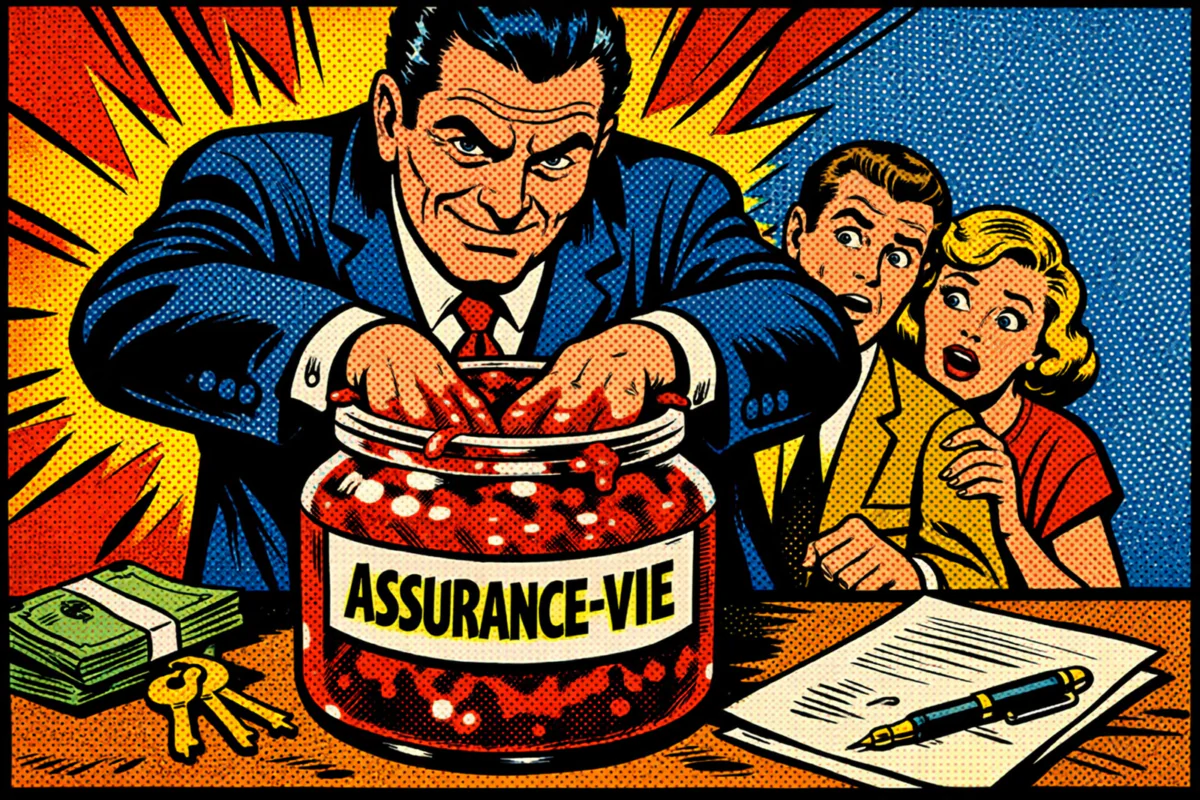
Les députés ont rejeté les hausses de prélèvements sur l'assurance-vie. Victoire ? À peine. Car le gouvernement reviendra à la charge au budget 2027, et tout le monde le sait. Quand l'État manque d'idées, il tape sur l'épargne des Français. Immuablement.
1 900 Mds€
C'est l'encours total de l'assurance-vie en France — la première épargne longue des ménages, désormais dans le viseur du fisc.
Le réflexe pavlovien de la fiscalité punitive
Voilà le scénario qui se répète, budget après budget, avec une régularité d'horloge. Les caisses sont vides — et c'est un euphémisme quand le déficit frôle les 6% du PIB. Alors, faute de courage pour tailler dans la dépense, on cherche où ponctionner. Et le regard se pose, inévitablement, sur l'assurance-vie.
1 900 milliards d'euros. Le chiffre fait rêver un ministre des finances à court d'idées. C'est tentant, c'est là, c'est visible. Peu importe que ces sommes représentent l'épargne de retraite, les projets de vie, la transmission patrimoniale de millions de ménages ordinaires — pas des millionnaires, des cadres, des artisans, des PME qui ont économisé toute leur vie.
On peut se demander ce que cela dit d'un État qui, plutôt que de se réformer lui-même, préfère ponctionner ceux qui ont eu la prévoyance d'épargner. La réponse est glaçante : cela dit que la dépense publique est sacrée, intouchable, et que le contribuable est une variable d'ajustement permanente.
Les députés ont, cette fois, bloqué la manœuvre. Bien. Mais une association doit déjà se mobiliser pour empêcher le retour de ces mesures au budget 2027. Il faut en arriver là : des citoyens organisés pour défendre leur épargne contre leur propre gouvernement.
Quand l'impôt décourage ce qu'il faudrait encourager
L'assurance-vie n'est pas un privilège fiscal. C'est un outil de financement long de l'économie. Les fonds logés dans ces enveloppes irriguent les obligations d'État, certes, mais aussi les PME, l'immobilier, les infrastructures. Augmenter la pression fiscale sur ces encours, c'est assécher une source de financement que la France ne peut pas se permettre de perdre.
Comparez avec nos voisins. En Suède, l'épargne longue des ménages bénéficie d'une fiscalité stable, prévisible, conçue pour encourager l'investissement de long terme. En Allemagne, la stabilité fiscale sur l'épargne n'est pas négociable électoralement — elle fait partie du contrat social avec les classes moyennes. En France, elle est remise en question à chaque loi de finances, selon les humeurs du moment.
Le résultat ? Une défiance croissante des épargnants. On observe une fuite vers l'immobilier, vers les livrets réglementés, ou pire, vers des enveloppes à l'étranger. Les capitaux ont des jambes. Et quand la fiscalité devient confiscatoire ou simplement imprévisible, ils s'en servent.
Ce qu'il faudrait vraiment faire
Plutôt que de fiscaliser davantage l'assurance-vie, trois choses s'imposent avec évidence. Premièrement, stabiliser la fiscalité sur dix ans — un engagement législatif clair. Aucun investisseur, aucun épargnant, ne peut se projeter dans l'incertitude permanente. Deuxièmement, orienter davantage ces encours vers le financement des entreprises françaises, via des incitations intelligentes, pas des contraintes. Troisièmement — et c'est là l'essentiel — réduire enfin la dépense publique pour ne plus avoir à chercher des recettes de poche dans le bas de laine des Français.
La campagne présidentielle 2027 commence. Chaque candidat sera jugé sur sa capacité à dire clairement : "Je ne toucherai pas à l'épargne des Français, je réduirai les dépenses de l'État." Ce serait une révolution. Ce serait du courage. Ce serait, enfin, de la politique économique sérieuse.