Les émeutes des 17 et 18 octobre 2026 coûtent 1,2 milliard d’euros aux assureurs, soit 50% de plus que les violences de 2023 qui avaient duré huit jours. Face à cette spirale de sinistres, les compagnies menacent de répercuter les pertes sur les primes des ménages et des professionnels dès 2027. L’inflation, les garanties optionnelles ignorées et la répétition prévisible des crises transforment l’assurance en enjeu budgétaire majeur pour les Français.
Émeutes 2026 : pourquoi votre assurance va coûter plus cher

By
Last modified on 22 octobre 2026 8h14
15%Les primes des contrats multirisques professionnels devraient augmenter de 10 à 15% dès 2027.
En deux jours, les violences urbaines des 17 et 18 octobre 2026 ont coûté 1,2 milliard d'euros aux assureurs français. Un montant qui dépasse de 50% les dégâts causés par les émeutes de 2023, qui avaient duré huit jours. Pour les ménages français, la question est simple : qui va payer ? Et la réponse est encore plus simple : vous, via vos primes d'assurance.
1,2 milliard d'euros de sinistres en deux jours : quand les assureurs crient famine
Des pertes record pour un événement éclair
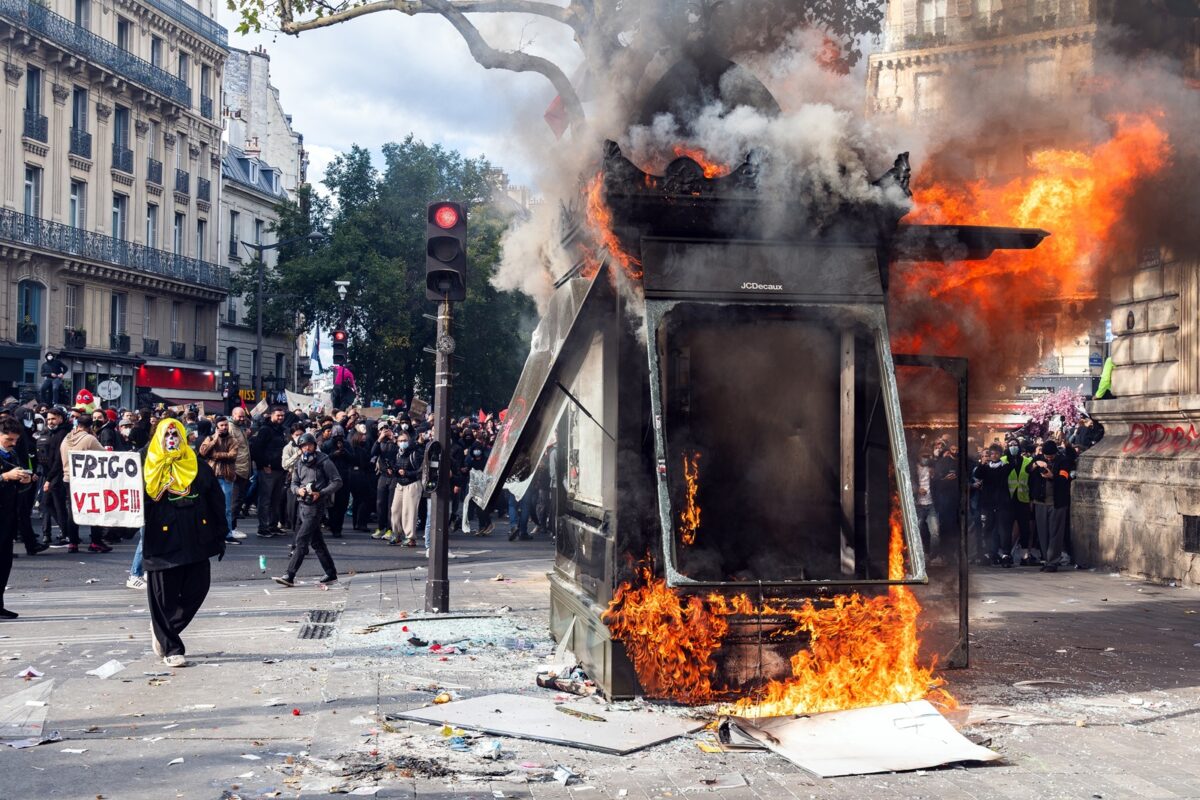
Le bilan est sans appel. Selon l'agence de notation Morningstar DBRS, les dégâts occasionnés lors du week-end du 17 octobre pourraient atteindre 1,2 milliard d'euros. Un record absolu pour un événement aussi bref. À titre de comparaison, les émeutes de juillet 2023, déclenchées après la mort du jeune Nahel, avaient coûté 798 millions d'euros aux assureurs sur huit jours. Le ministre du Commerce Serge Papin a recensé au moins 3.000 commerces endommagés à travers la France, des pillages aux incendies volontaires.
Marcos Alvarez, analyste chez Morningstar DBRS, tire la sonnette d'alarme : « Les émeutes deviennent comme des catastrophes naturelles en France, avec un événement coûtant des centaines de millions d'euros de dommages attendu chaque année ». Cette comparaison n'est pas anodine. Elle signifie que les violences urbaines sont désormais intégrées dans les modèles de risque des compagnies, au même titre que les tempêtes ou les inondations. Avec une différence majeure : contrairement aux catastrophes naturelles, les émeutes ne bénéficient pas d'un régime de solidarité nationale automatique.
Qui paiera la facture ? Les assureurs ou les clients ?
Thomas Buberl, directeur général d'Axa, l'a martelé sur BFM Business le 19 octobre : « L'assurance peut aider dans la réparation. Si ça arrive une fois, on peut aider à réparer. Mais si ça se répète, l'assurance n'est pas là pour protéger. L'État doit vraiment prendre son mandat de la sécurité interne au sérieux ». En d'autres mots, les assureurs ne peuvent plus absorber seuls ces chocs répétés. La question de la répercussion sur les cotisations devient inévitable.
Le secteur assurantiel français encaisse environ 200 milliards d'euros de primes annuelles tous risques confondus. Une facture de 1,2 milliard représente 0,6% du total, mais concentrée sur les seuls contrats multirisques habitation et professionnels. Pour maintenir leur équilibre financier, les compagnies n'ont que deux leviers : augmenter les primes ou réduire les garanties. Et souvent, elles actionnent les deux simultanément.
La spirale infernale : émeutes, sinistres, hausse des primes
Pourquoi 2026 coûte plus cher que 2023
L'inflation joue un rôle majeur dans l'explosion des coûts. Entre 2023 et 2026, le prix des matériaux de construction a grimpé de 15 à 20% selon les secteurs. Remplacer une vitrine, réparer une toiture ou renouveler un stock de marchandises coûte mécaniquement plus cher. Marcos Alvarez souligne que « l'inflation a renchéri le coût des réparations et du remplacement des marchandises, contribuant à alourdir les indemnisations ».
Mais l'inflation n'explique pas tout. L'intensité des violences a également changé d'échelle. En deux jours, les pillages ont touché simultanément plusieurs grandes métropoles, du nord au sud du pays. Cette simultanéité empêche les assureurs de mutualiser les ressources d'intervention. Résultat : des délais d'expertise allongés, des coûts d'urgence amplifiés, une logistique saturée.
Les garanties optionnelles que personne ne prenait
Depuis 2018, face à la montée des risques liés aux mouvements sociaux, de nombreux assureurs ont exclu ou plafonné la couverture des dommages causés par les grèves, émeutes et mouvements populaires (SRCC). Stéphane Choisez, avocat spécialiste du droit des assurances, rappelle dans Le Monde que « les pillages et les incendies ne seront pas tous indemnisés. Certains le seront par les assurances, d'autres par l'État. Ce sera du cas par cas ».
Concrètement, les garanties « émeutes et mouvements populaires » sont devenues optionnelles dans de nombreux contrats. Or, peu de commerçants ou de particuliers souscrivent ces extensions, jugées coûteuses et improbables. Résultat : des milliers de sinistrés se retrouvent aujourd'hui sans couverture, ou avec des plafonds d'indemnisation largement insuffisants. À Lyon, 200 commerces touchés espèrent une aide publique de 10 millions d'euros, une goutte d'eau face aux pertes réelles.
À quoi s'attendre pour votre budget assurance
Les secteurs les plus impactés
Les professionnels paieront la facture en premier. Les primes des contrats multirisques professionnels devraient augmenter de 10 à 15% dès 2027, selon plusieurs courtiers interrogés par la presse spécialisée. Les commerces situés dans les centres-villes sensibles pourraient subir des hausses encore plus fortes, voire des refus de couverture. Des enseignes comme Carrefour revoient déjà leurs prévisions financières à la baisse en raison de l'impact cumulé des violences et des coûts assurantiels.
Mais les particuliers ne seront pas épargnés. Les contrats multirisques habitation incluent souvent une clause de solidarité sectorielle : lorsque les sinistres explosent sur une catégorie de risques, l'ensemble des assurés contribue à l'équilibre du portefeuille. Attendez-vous à une hausse moyenne de 3 à 5% sur vos cotisations 2027, même si votre logement n'a subi aucun dommage.
Comment se protéger avant la prochaine crise
Le gouvernement prépare une réforme majeure : un dispositif de couverture obligatoire des émeutes dans tous les contrats d'assurance dommages. Ce mécanisme s'appuierait sur une mutualisation nationale, avec une garantie d'État de 4 milliards d'euros via la Caisse centrale de réassurance. Les compagnies contribueraient à hauteur de 1,5% maximum des primes encaissées sur les véhicules, habitations et biens professionnels.
Problème : cette réforme n'est pas encore opérationnelle. Elle attend l'approbation de la Commission européenne et ne couvrira pas rétroactivement les dégâts du 17 octobre 2026. En attendant, les ménages doivent vérifier leurs contrats. Posez trois questions à votre assureur : la garantie SRCC est-elle incluse ? Quel est le plafond d'indemnisation ? Quelles franchises s'appliquent ? Si les réponses ne vous rassurent pas, envisagez une extension de garantie, même si elle coûte 50 à 100 euros de plus par an. Face à la répétition prévisible des crises, cet investissement pourrait vous éviter des milliers d'euros de pertes non couvertes.
La question n'est plus de savoir si les émeutes se reproduiront, mais quand. Et dans ce nouveau contexte, l'assurance devient un enjeu de budget aussi stratégique que l'énergie ou l'alimentation. Les Français vont devoir arbitrer entre protection et pouvoir d'achat. Un dilemme que l'État devra trancher s'il veut éviter une crise sociale doublée d'une crise assurantielle.