Après les piscines, l’administration fiscale étend ses recherches aux bâtiments isolés. Le rapport parlementaire chiffre le coût du programme, ses recettes et la part des faux positifs.
Abris de jardin : derrière l’IA du fisc, un programme à 35 millions d’euros pour les recettes locales
Par
Publié le 12 novembre 2026 à 9h10
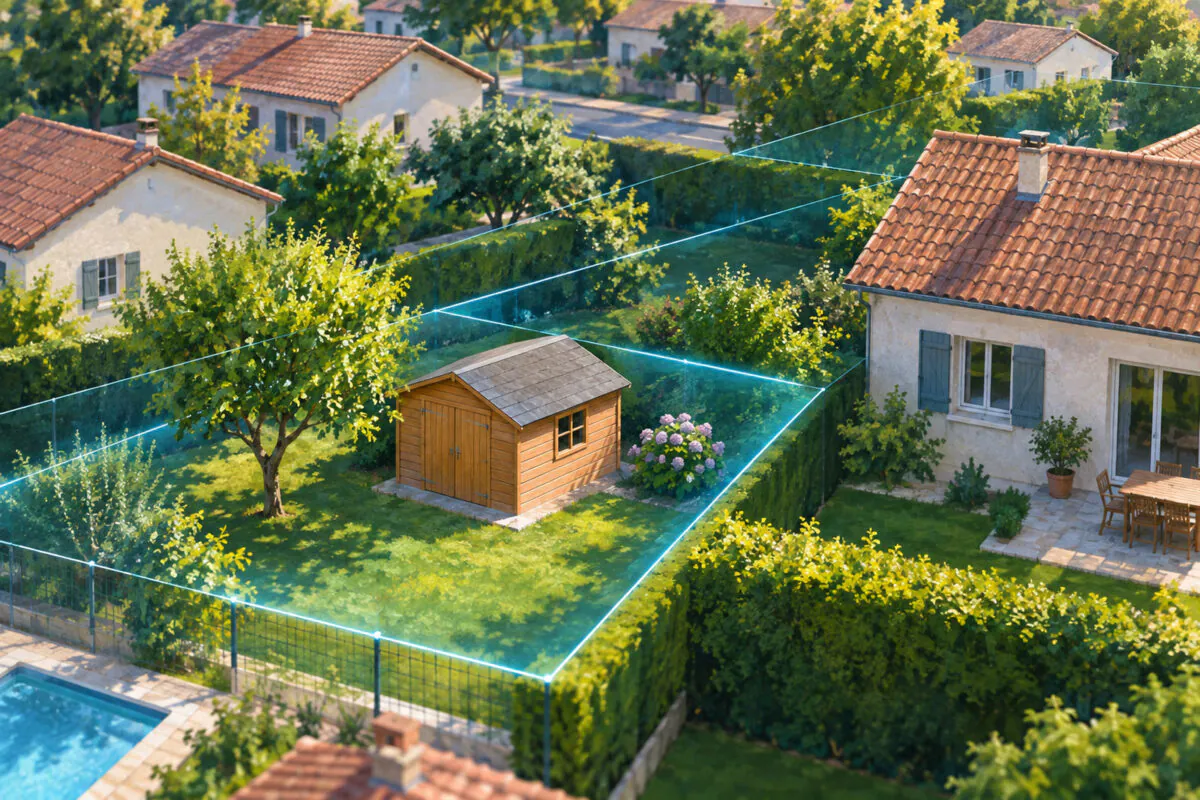
La détection des abris de jardin par intelligence artificielle n’est pas seulement une question de contrôle des propriétaires. Elle s’inscrit dans un investissement public destiné à retrouver des bases de taxe foncière oubliées. Selon la Direction générale des Finances publiques (DGFiP), son programme « Foncier innovant » a détecté, lors d’un premier passage, 150 000 piscines imposables qui échappaient à l’impôt, hors Paris et départements et régions d’outre-mer. Depuis juin 2024, le système cherche aussi des bâtiments isolés non fiscalisés.
L’enjeu est de taille pour les communes : lorsqu’une construction imposable manque dans les fichiers fonciers, elle ne contribue pas à la taxe foncière qui devrait lui correspondre. L’algorithme ne calcule pourtant pas à lui seul cette recette. Il repère les contours visibles sur les photographies aériennes de l’IGN, compare les résultats aux données fiscales, puis les agents contrôlent les anomalies.
Un investissement de 35,17 millions d’euros, à comparer avec précaution aux recettes
Dans un rapport d’information du 18 juin 2025, la commission des finances de l’Assemblée nationale évaluait le coût global du projet à 35,17 millions d’euros, dont 31,11 millions d’euros exécutés de 2020 à 2024. Les rapporteurs faisaient état d’environ 40 millions d’euros de recettes fiscales supplémentaires attendues au titre de 2024 et rappelaient que l’expérimentation initiale sur les piscines avait permis de recouvrer 10 millions d’euros.
Ces chiffres éclairent l’intérêt financier du dispositif, mais ils ne constituent pas un bilan de la taxation des cabanons. Les 35,17 millions d’euros correspondent à une enveloppe pluriannuelle, tandis que les 40 millions d’euros concernent une année de recettes attendues. Les comparer directement ne suffit donc pas à déterminer un bénéfice net, et aucun de ces montants n’identifie spécifiquement les abris de jardin. Le dernier bilan parlementaire consulté ne fournit pas davantage de recettes 2026 isolées pour ces dépendances.
Pourquoi les communes sont les premières intéressées
Les régularisations ne créent pas un impôt inédit : elles servent à établir les taxes déjà prévues pour les constructions qui entrent dans leur champ. La taxe foncière sur les propriétés bâties, assise notamment sur la valeur locative cadastrale, alimente les finances locales. Quand la base d’imposition d’un bien est corrigée, l’effet peut se prolonger sur les années suivantes, sous réserve des règles applicables et des changements de taux ou d’assiette.
Il faut distinguer ce mécanisme de la taxe d’aménagement, exigible à l’occasion de certains travaux. Pour les autorisations délivrées en 2026, le ministère de l’Économie rappelle une valeur forfaitaire de 892 euros par mètre carré hors Île-de-France et de 1 011 euros en Île-de-France, auxquelles s’appliquent les taux locaux et les éventuels abattements ou exonérations. Ce sont des bases de calcul, pas une facture automatique de 892 euros par mètre carré.
Surtout, un abri repéré n’est pas nécessairement imposable. Le Bulletin officiel des finances publiques précise que les abris de jardin sont, en principe, hors taxe foncière sur les propriétés bâties, sauf s’ils ont le caractère de véritables constructions par leur dimension et leur fixation durable au sol. Le potentiel de recettes dépend donc autant du droit fiscal que de la capacité de détection.
Plus de six alertes sur dix écartées : le coût caché du tri humain
Le même rapport parlementaire indique, d’après la DGFiP, que plus de 60 % des détections automatiques sont des faux positifs. L’administration assume ce réglage : un algorithme plus restrictif laisserait échapper des bâtiments susceptibles d’être taxés. Les agents doivent donc rejeter les objets ou constructions mal identifiés avant qu’une démarche soit engagée auprès d’un contribuable.
Ce taux ne signifie pas que 60 % des propriétaires contactés reçoivent une réclamation injustifiée. Il porte sur les signalements automatiques à examiner, pas sur les avis d’imposition émis. Il rappelle néanmoins une réalité budgétaire : le rendement d’un logiciel ne se mesure pas seulement aux surfaces repérées, mais aussi au temps de vérification des services fiscaux.
Le calendrier de déploiement souligne enfin la différence entre ambition et bilan. En mai 2025, selon les rapporteurs, le travail était achevé dans un premier tiers de départements, en cours de lancement dans un deuxième, et la couverture du dernier tiers était annoncée pour 2026. La DGFiP décrit, de son côté, une détection alimentée par les photographies aériennes renouvelées régulièrement par l’IGN. Le nombre de petits bâtiments effectivement imposés et le produit fiscal correspondant restent des informations indispensables pour évaluer la prochaine étape de « Foncier innovant ».