
Un budget qui semblait parfaitement équilibré au moment de la souscription de plusieurs prêts peut devenir moins confortable quelques années plus tard. Une séparation, un passage à la retraite, une baisse de revenus, des travaux imprévus ou simplement l’accumulation de plusieurs échéances peuvent modifier l’équilibre financier d’un foyer. Dans certaines situations, le regroupement de crédits peut alors constituer une piste à étudier. Il ne s’agit toutefois ni d’une solution automatique, ni d’un moyen de faire disparaître une dette : l’opération consiste à restructurer des financements existants afin d’adapter leur remboursement à une nouvelle situation.
Dans quels cas un regroupement de crédits peut-il être utile ?
By
Published on 30 septembre 2026 17h57
Quand l’accumulation des mensualités réduit progressivement le reste à vivre
Un prêt immobilier, un financement automobile, un prêt personnel ou encore plusieurs crédits à la consommation peuvent avoir été souscrits à des moments différents. Pris séparément, chacun pouvait être compatible avec le budget du ménage. Pourtant, leur addition peut finir par représenter une charge mensuelle importante, notamment lorsque les dépenses courantes augmentent ou que les revenus évoluent peu.
Dans ce cas, il peut être pertinent d’étudier un regroupement de crédits selon sa situation. L’objectif consiste généralement à réunir plusieurs encours au sein d’un nouveau financement, avec une mensualité et une durée adaptées au profil de l’emprunteur. L’analyse doit porter sur les revenus, les charges, le patrimoine, le reste à vivre, les crédits en cours et les projets futurs. La solvabilité reste centrale : lors de l’octroi d’un crédit, l’établissement prêteur examine notamment la capacité financière de l’emprunteur à supporter les échéances.
Après une séparation, lorsque l’équilibre financier du foyer change
Une séparation ou un divorce peut bouleverser rapidement un budget. Des charges autrefois supportées à deux doivent parfois être assumées par une seule personne. À cela peuvent s’ajouter un nouveau logement, des frais liés aux enfants ou le maintien d’emprunts souscrits pendant la vie commune. La séparation ne met d’ailleurs pas automatiquement fin aux engagements pris en qualité de co-emprunteur.
Lorsque plusieurs crédits subsistent, une restructuration peut être étudiée afin de rendre les remboursements plus compatibles avec la nouvelle organisation financière. Cette démarche nécessite toutefois une vision globale : valeur du patrimoine, situation du logement, revenus après séparation, éventuelles pensions, charges fixes et capacité de remboursement doivent être examinés avant de retenir une solution.
Au moment de la retraite ou après une baisse durable de revenus
Le passage à la retraite constitue un autre moment charnière. Les revenus peuvent diminuer alors que certaines mensualités continuent pendant plusieurs années. Un ménage jusque-là confortable peut donc voir son reste à vivre se contracter, sans pour autant se trouver dans une situation de surendettement.
Anticiper cette évolution peut avoir du sens lorsque plusieurs prêts sont encore en cours. L’intérêt d’une étude réalisée suffisamment tôt est de comparer le budget actuel avec celui attendu après la baisse de revenus. L’âge des emprunteurs, la durée envisageable, le patrimoine immobilier, le coût de l’assurance et le capital restant dû deviennent alors des paramètres importants.
Pour financer un nouveau projet sans empiler un crédit supplémentaire
Travaux dans la résidence principale, remplacement d’un véhicule, adaptation du logement, dépenses familiales ou nouveau projet : un besoin de financement peut apparaître alors que plusieurs crédits sont déjà en remboursement. Ajouter simplement une nouvelle mensualité n’est pas toujours la solution la plus équilibrée.
Selon le dossier et les critères de l’établissement prêteur, une opération de regroupement peut parfois intégrer une trésorerie complémentaire destinée à un projet identifié. Cette possibilité ne doit pas être confondue avec une réserve d’argent sans limite. Le nouveau besoin doit rester cohérent avec les capacités de remboursement du foyer et avec l’économie générale de l’opération.
Pour préserver un projet immobilier ou retrouver une capacité financière
L’endettement existant peut également devenir un frein lorsqu’un ménage envisage un futur projet immobilier. Plusieurs mensualités de crédits à la consommation réduisent mécaniquement la capacité financière disponible. Dans certains dossiers, restructurer les encours peut contribuer à remettre de la lisibilité dans le budget avant d’envisager une nouvelle acquisition.
Il faut cependant éviter une conclusion trop rapide : un regroupement de crédits ne garantit pas l’obtention ultérieure d’un prêt immobilier. La banque examinera toujours la situation au moment de la nouvelle demande, notamment les revenus, les charges, l’apport, le comportement bancaire, l’endettement et le reste à vivre. L’opération doit donc répondre d’abord à une logique financière cohérente, et non servir uniquement à présenter temporairement une mensualité plus faible.
Quand des dépenses ponctuelles ont durablement déséquilibré le budget
Aider un enfant, réaliser des travaux, remplacer un équipement indispensable ou faire face à plusieurs dépenses rapprochées peut conduire un ménage à utiliser différents financements. Le paiement fractionné et les crédits de faible montant peuvent sembler relativement indolores pris individuellement. Leur accumulation peut pourtant rendre le budget beaucoup moins lisible.
Le signal d’alerte n’est donc pas uniquement le montant total emprunté. Le nombre d’échéances, leurs dates de fin, les taux appliqués et la part des revenus absorbée chaque mois comptent également. Avant toute restructuration, il convient d’établir un inventaire précis des encours et de distinguer un déséquilibre temporaire d’une difficulté structurelle.
Réduire les mensualités ne signifie pas réduire le coût total du crédit
C’est l’un des points les plus importants à comprendre. Une mensualité plus faible est souvent obtenue grâce à un allongement de la durée de remboursement. Le foyer peut ainsi retrouver davantage de marge chaque mois, mais rembourser pendant plus longtemps. Selon les conditions de l’opération, le coût total du crédit peut donc augmenter.
Comparer uniquement l’ancienne mensualité et la nouvelle serait insuffisant. Une étude sérieuse doit également tenir compte de la durée, du taux annuel effectif global, des intérêts, des éventuels frais, du coût de l’assurance et du montant total dû. Le bénéfice recherché peut être budgétaire — retrouver du reste à vivre ou adapter les échéances — sans correspondre à une économie sur le coût global du financement.
Pourquoi une étude personnalisée reste indispensable
Deux ménages ayant le même montant de crédits peuvent obtenir des conclusions très différentes. Le niveau et la stabilité des revenus, la composition familiale, le statut professionnel, le patrimoine, la valeur d’un éventuel bien immobilier, l’âge, les charges et les incidents bancaires éventuels influencent l’analyse. Le type de crédits à reprendre et leur capital restant dû comptent également.
C’est pourquoi l’accompagnement d’un intermédiaire spécialisé peut être utile pour déterminer si une restructuration est réellement adaptée. CREDITS ASSUR accompagne notamment des emprunteurs depuis Perpignan et à distance en France métropolitaine, en étudiant le dossier dans son ensemble avant de rechercher une solution auprès de partenaires financiers. Cette approche permet aussi de replacer l’opération dans les projets futurs du foyer, plutôt que de se limiter à la seule baisse de mensualité.
Le regroupement de crédits : un outil à utiliser au bon moment
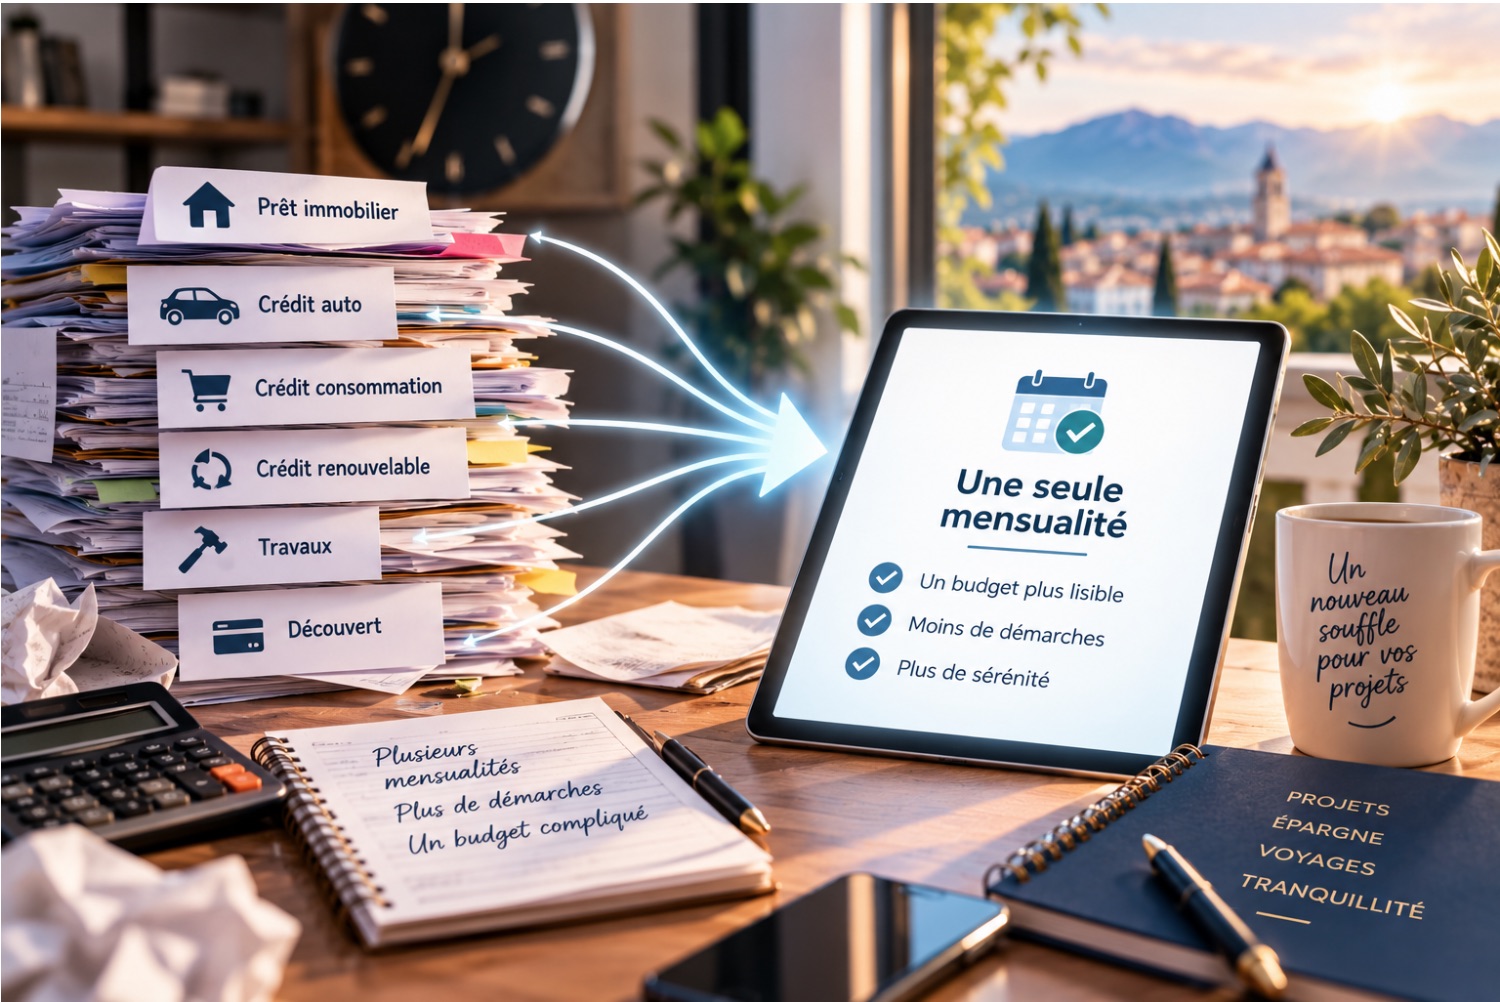
Le regroupement de crédits peut donc répondre à des situations très différentes : accumulation de mensualités, séparation, baisse de revenus, départ à la retraite, financement de travaux ou préparation d’un nouveau projet. Son intérêt dépend moins d’un cas type que de la capacité de la nouvelle opération à améliorer durablement l’organisation financière du foyer.
Avant de s’engager, il reste essentiel de comparer l’ensemble des paramètres et de vérifier que la nouvelle structure de remboursement est compatible avec les capacités financières de l’emprunteur. Une mensualité plus légère peut apporter de l’oxygène au budget ; elle doit néanmoins être appréciée avec la durée et le coût total du financement. Le bon réflexe consiste donc à raisonner sur l’équilibre global, et non sur un seul chiffre.
La diminution du montant des mensualités peut résulter d’un allongement de la durée de remboursement et entraîner une augmentation du coût total du crédit. Toute opération doit faire l’objet d’une étude personnalisée tenant compte de la situation et des capacités de remboursement de l’emprunteur. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.